
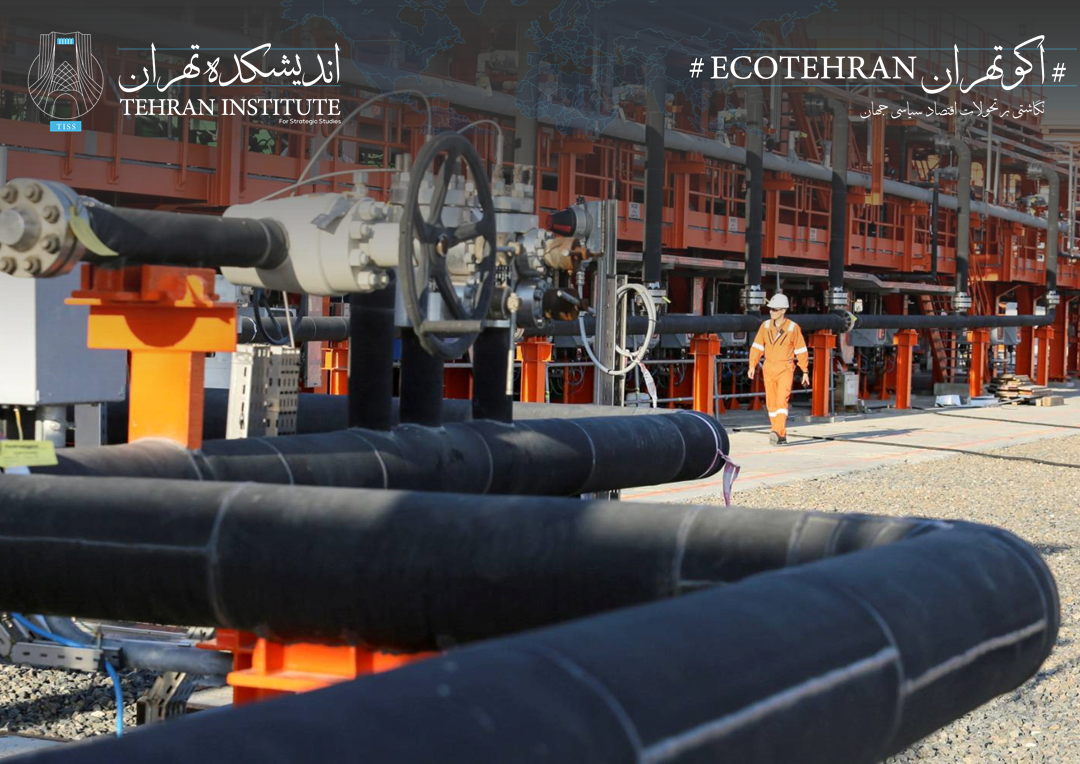
آسیای مرکزی از زمان استقلال جمهوریهای پنجگانه تاکنون در حوزه انرژی برای گذار از شبکهای عمدتا متکی بر زیرساختهای دوره شوروی به شبکهای با مسیرهای متنوعتر صادراتی کوشیده است. ترکمنستان و قزاقستان به عنوان صادرکنندگان اصلی گاز و نفت در محیط آسیای مرکزی با توسعه خطوط انتقال به چین، روسیه، ایران و مسیرهای جدید به سمت جنوب و غرب، نقش اصلی را در شکلگیری این شبکه ایفا نمودهاند. با وجود توسعه این مسیرها، بخش مهمی از صادرات منطقه همچنان به چند خط لوله محدود وابسته است و پروژههای جدید نیز با موانع مالی، امنیتی و ژئوپلیتیکی روبهرو هستند. در ماههای اخیر، حمله اوکراین به پایانه دریایی صادرکننده نفت قزاقستان در نووروسیسک، آسیبپذیری صادرات نفت از مسیر روسیه را بر قزاقها آشکار نمود و موجب شد که توجه قزاقستان بار دیگر به تقویت مسیر صادراتی نفت در چین جلب شود. ترکمنستان همپای کوششها در بالادست برای افزایش تولید، به دنبال خلق مسیرهای جدید در دریای خزر و در سمت چین است. در نهایت، توجه اروپاییها نیز به منابع انرژی آسیای مرکزی در سایه جنگ اوکراین و جنگ در تنگه هرمز افزایش یافته است. با در نظر داشتن این تحولات، گزارش حاضر مشخصات اصلی مهمترین خطوط لوله نفت و گاز فعال را در آسیای مرکزی مورد بررسی قرار میدهد و همچنین به پروژههای اصلی در دست توسعه برای انتقال نفت و گاز از این منطقه اشاره میکند.
خطوط لوله گاز در آسیای مرکزی
خطوط لوله سهگانه گاز ترکمنستان-چین (A، B و C) شناختهشدهترین اتصال گازی در آسیای مرکزی است. دو خط A و B هر کدام 15 میلیارد متر مکعب در سال و خط C حدود 25 میلیارد متر مکعب در سال ظرفیت دارند و مجموع ظرفیت طراحی این سه خط به 55 میلیارد متر مکعب در سال میرسد. خط اول در سال 2009، خط دوم در سال 2010 و خط سوم در سال 2014 وارد بهرهبرداری شدهاند. این خط لوله از طریق ازبکستان و قزاقستان، به خورگوس در مرز چین و قزاقستان میرسد و پس از آن، به شبکه داخلی چین میپیوندد. هزینه کل احداث سه خط A، B و C رقمی بین 14 تا 20 میلیارد دلار برآورد شده و در سال 2024، در مجموع 500 میلیارد متر مکعب گاز از این شبکه به چین تحویل شده است.
شبکه انتقال گاز CAC یا «آسیای مرکزی–مرکز» دومین خط لوله مهم گازی در آسیای مرکزی و یکی از مهمترین میراثهای زیرساختی دوره شوروی است و از ترکمنستان، ازبکستان و قزاقستان به سمت روسیه امتداد مییابد. ظرفیت اسمی بخش اصلی این شبکه حدود 60 میلیارد متر مکعب در سال است و بخشهای اصلی آن در دهه 1960 و 1970 میلادی احداث شده است. بهرهبرداری از CAC در سالهای اخیر بهشدت کاهش یافته است. بهعنوان مثال، خرید گاز ترکمنستان از سوی گازپروم در میانه سال 2024 متوقف شده است و در نتیجه بخش بزرگی از ظرفیت شبکه برای انتقال نفت به شمال بلااستفاده بوده است. در مسیر جنوبی، از سال 2023 بخشی از این شبکه برای انتقال گاز روسیه به ازبکستان مورد استفاده قرار گرفته است که حجم این انتقال در سال 2024 به حدود 5.6 میلیارد متر مکعب رسیده است. بجز این شبکه، شبکه قدیمی اتصالات داخلی شوروی نیز کماکان وجود دارد که بخارا، بیشکک، آلماتی و شبکه روسیه در اورال را به یکدیگر متصل کند. اما نمیتوان درباره جزئیات تبادل میان این خطوط به اطلاعات دقیقی دست یافت.
در این میان، باید به دو اتصال گازی موجود میان ایران و ترکمنستان نیز اشاره کرد که در قالب توافقات صادرات یا سوآپ، از سوی دو کشور مورد استفاده قرار میگیرند. خط لوله کربچه–کردکوی میان ایران و ترکمنستان با ظرفیت انتقال سالانه 8 میلیارد متر مکعب در سال 1997 احداث شده است و حدود 200 کیلومتر طول دارد. خط دوم، دولتآباد–سرخس–خانگیران، در سال 2010 به بهرهبرداری رسیده است و ظرفیت طراحی آن حدود 12.5 میلیارد متر مکعب در سال است. بنابراین، ظرفیت اسمی دو مسیر را میتوان در مجموع حدود 20 میلیارد متر مکعب در سال در نظر گرفت. در عین حال، این خطوط در سالهای اخیر بسیار پایینتر از ظرفیت اسمی خود فعال بوده است.
اتصالات نفتی آسیای مرکزی
مهمترین مسیر صادرات نفت آسیای مرکزی مسیری متعلق به قزاقستان موسوم به کنسرسیوم خط لوله کاسپین یا CPC است که نفت میادین غرب قزاقستان را از طریق خاک قزاقستان و روسیه به یک پایانه دریایی نزدیک نووروسیسک در دریای سیاه منتقل میکند. این خط حدود 1511 کیلومتر طول دارد و در سال 2001 به بهرهبرداری رسید. ظرفیت اولیه آن معادل حدود 700 هزار بشکه بود. در فاصله 2011 تا 2017 پروژه توسعه CPC با سرمایهگذاری حدود 5.4 میلیارد دلار انجام پذیرفت و ظرفیت این خط لوله به حدود یک میلیون و ششصد هزار بشکه در روز افزایش یافت. در سال 2024 به طور متوسط روزانه 1.25 میلیون بشکه نفت از پایانه CPC صادر شده است که پایینتر از ظرفیت اسمی اعلام شده این خط است و در ماههای مختلف با توجه به تعمیرات و اختلالات امنیتی در دریای سیاه نوسان داشته است. آخرین نمونه اختلالات امنیتی در این خصوص، حمله ماه ژوئیه اوکراین به این پایانه بود.
خطوط لوله فرعی میان قزاقستان و روسیه شامل آتیراو–سامارا و کنکیاک–اورسک نیز بخشی از شبکه تاریخی صادرات نفت قزاقستان به روسیه را تشکیل میدهند. خط آتیراو–سامارا با ظرفیت حدود 350 هزار بشکه در روز از آتیراو به سامارا در روسیه متصل میشود و از آنجا نفت وارد شبکه ترانسنفت میشود. در سال 2024 حدود 200 هزار بشکه در روز نفت قزاقستان از این مسیر به روسیه منتقل شده است. خط کنکیاک–اورسک نیز یک خط لوله قدیمی میان منطقه آکتوبه قزاقستان و اورسک در روسیه است. ظرفیت این خط در گذشته تقریبا 135 هزار بشکه در روز بوده اما در سالهای اخیر عملا مورد استفاده منظم قرار نگرفته است و نیاز به مرمت دارد.
خط لوله نفت قزاقستان–چین، که در ابتدای مقاله نیز به برنامه قزاقستان برای توسعه آن اشاره شد، در واقع متشکل از دو مسیر مستقیم زمینی انتقال نفت آسیای مرکزی به چین است. بخش اصلی این خط لوله، موسوم به مسیر آتاسو–آلاشنکو در سال 2006 وارد بهرهبرداری شد و ظرفیت آن تا سال 2013 به حدود 400 هزار بشکه در روز رسیده است. هزینه احداث این بخش از خط لوله قزاقستان-چین حدود 850 میلیون دلار اعلام شده است. در سال 2024، حدود 1.2 میلیون تن نفت قزاقستان و حدود 10 میلیون تن نفت روسیه از مسیر آتاسو–آلاشنکو به چین صادر شد. با تبدیل واحدها میتوان دریافت که عملکرد واقعی این خط لوله در حدود 200 هزار بشکه در روز بوده است. در کنار این بخش، خط کنکیاک–قومکول نیز برای تغذیه نفت صادراتی به چین اهمیت دارد. این خط در سال 2009 به بهرهبرداری رسید و ظرفیت اولیه آن حدود 200 هزار بشکه در روز است. بخشی از طرح توسعه جدید قزاقستان با هزینه حدود 327 میلیون دلار ظرفیت کنکیاک–قومکول را تقریبا دو برابر خواهد کرد و به حدود 400 هزار بشکه در روز خواهد رساند.
طرحهای آتی و در دست احداث
مهمترین پروژه جدید گازی مطرح شده در جنوب آسیای مرکزی، خط لوله ترکمنستان–افغانستان–پاکستان–هند یا تاپی است. این خط حدود 1814 کیلومتر طول خواهد داشت و ظرفیت طراحی آن 33 میلیارد متر مکعب در سال است. بخش ترکمنستانی خط تکمیل شده و عملیات ساخت بخش افغانستان از سال 2024 آغاز شده است. زمان اعلامشده برای آغاز انتقال گاز به افغانستان و سپس توسعه مسیر به سمت پاکستان و هند، سال 2027 میلادی است. با این وجود، تکمیل بخشهای افغانستان و پاکستان و نهایی شدن ترتیبات خرید و فروش گاز همچنان مبهم باقی مانده است و مشخص نیست این پروژه تا چه اندازه نتیجه بخش باشد.
پروژه مهم دیگر، خط D شبکه گاز آسیای مرکزی–چین است که قرار بود مسیر جدیدی از ترکمنستان، با عبور از ازبکستان، تاجیکستان و قرقیزستان به چین ایجاد کند و حدود 30 میلیارد متر مکعب در سال به ظرفیت صادرات گاز منطقه به چین بیفزاید. این پروژه برای سالهای متمادی با مشکلاتی همچون ابهام درباره امکان تامین گاز از سوی ترکمنستان، قیمت ترانزیت، تامین مالی و پیچیدگی جغرافیایی مواجه بوده است. در عین حال، مذاکرات جدید چندجانبه نشان میدهد پروژه کاملا منتفی نشده است و همچنان میتوان از آن بهعنوان یک طرح آتی برای احداث خط لوله یاد کرد.
یکی دیگر از پروژههای آتی برای صادرات انرژی از آسیای مرکزی، احداث خط لوله بر بستر دریای خزر و اتصال ترکمنستان به شبکه گاز جمهوری آذربایجان و سپس کریدور گاز جنوبی است که با عنوان خط لوله ترانسکاسپین شناخته میشود. ایده این پروژه از دهه ۱۹۹۰ مطرح بوده است و در نسخههای اولیه، ظرفیت حدود 30 میلیارد مترمکعب در سال برای آن در نظر گرفته میشد. با این حال، اختلافات ژئوپلیتیکی، ابهامات مربوط به رژیم حقوقی خزر، هزینه بالای احداث و دشواری تامین مالی مانع پیشرفت این پروژه شده است. پس از امضای کنوانسیون حقوقی خزر در سال 2018 و بهبود روابط میان ترکمنستان و آذربایجان، این طرح بار دیگر مورد توجه قرار گرفته است و در سالهای اخیر، نسخههایی کوچکتر از این پروژه با ظرفیت حدود 10 تا 12 میلیارد مترمکعب در سال و هزینهای به مراتب کمتر پیشنهاد شدهاند که میتوانند با استفاده از زیرساختهای موجود آذربایجان، گاز ترکمنستان را وارد کریدور گاز جنوبی و به بازار اروپا منتقل کنند. با وجود افزایش حمایت اتحادیه اروپا و ترکیه از تنوعبخشی منابع گاز و توافقهای جدید میان باکو و عشقآباد، هنوز درباره ظرفیت نهایی، منبع گاز، مدل تامین مالی، قیمت ترانزیت و قراردادهای خرید گاز توافق نهایی حاصل نشده است. مهمترین اینکه ابهامات حقوقی موجود درباره بستر دریای خزر علیرغم امضای کنوانسیون و با فرض تصویب آن توسط ایران، کماکان پابرجا خواهد بود. بر همین اساس، پروژه را نمیتوان در حال حاضر یک خط لوله قطعی و در حال ساخت تلقی کرد.
جمعبندی
شبکه خطوط لوله آسیای مرکزی در حال متنوعتر شدن هستند. با این حال، قزاقستان و ترکمنستان هنوز در حوزه عملی صادرات به یک مسیر مشخص وابستگی دارند. در بخش نفت، قزاقستان بهشدت به مسیر روسیه وابسته است و در بخش گاز نیز ترکمنستان عمده گاز خود را به مسیر چین ارسال میکند. برنامههای توسعه و پروژههای جدید در واقع تلاش برای باز کردن مسیرهای جدید به سوی بازارهای جنوب آسیا، چین و اروپا به شمار میروند. با این حال، از تامین مالی گرفته تا امنیت مسیر، دسترسی به بازار و ملاحظات ژئوپلیتیکی همچنان پیچیدگیهای بسیاری در این حوزه خلق خواهند کرد.

ارسال دیدگاه
- 18:57 2026-10-12
خطوط لوله نفت و گاز در آسیای مرکزی
- 19:28 2026-09-29
از محاصره دریایی تا تحریم هوایی؛ چرا اقدام قاطع ضروریست؟
- 16:24 2026-09-19
قانون گراهام: تداوم جنگ علیه صنعت نفت روسیه و ایران
- 16:56 2026-09-09
در بالادست نفت و گاز دریای خزر چه میگذرد؟
- 18:57 2026-10-12
خطوط لوله نفت و گاز در آسیای مرکزی
- 17:14 2026-10-10
آینده مبهم آلمان؛ دولت نامحبوب و راست افراطی قدرتمند
- 20:51 2026-10-08
چگونه خروج از عراق معادلات امنیتی شامات را تغییر میدهد؟
- 17:00 2026-10-07
0 دیدگاه